免关税 · 采购
尼泊尔最不发达国家毕业改至2029年:服装进口商须知
据有关联合国大会决定的报道,尼泊尔脱离最不发达国家地位的日期已改为2029年11月24日。本文介绍这对尼泊尔服装在欧盟、英国、加拿大、日本及其他市场的关税意味着什么、哪些情况我们尚不清楚、为什么欧盟是规则收紧的市场,以及如何做好规划。
尼泊尔退出联合国最不发达国家(LDC)类别的日期已从2026年11月24日改为2029年11月24日。2026年10月30日,The Kathmandu Post、Ratopati和ShareSansar报道称,联合国大会在第81届会议上一致决定将尼泊尔和孟加拉国的准备期延长至该日期。我们尚未读到证实此事的联合国页面。对服装进口商而言,简短的回答是:尼泊尔在此之前仍属最不发达国家,因此最不发达国家优惠继续有效。按各自已公布的规则,欧盟、英国和加拿大此后再保留三年最不发达国家水平的准入,按新日期约至2032年11月,但目前尚无来源说明各优惠安排将因此作何调整。本指南列出截至2026年11月4日的已知情况、尚未确定的事项,以及如何据此做好规划。
尼泊尔目前仍是最不发达国家吗?
是的。尼泊尔仍是联合国最不发达国家,据2026年10月30日有关联合国大会决定的报道,现预定于2029年11月24日毕业。在此之前,依赖最不发达国家地位的优惠按各优惠安排公布的规则继续适用,前提是服装符合原产地规则。
尼泊尔何时从最不发达国家毕业?
尼泊尔现预定于2029年11月24日毕业,比此前的2026年11月24日晚三年。该决定由尼泊尔媒体报道,我们尚未在联合国页面上读到。
- 请求。2026年5月15日,尼泊尔政府请求联合国再给予约三年时间。
- 建议。联合国发展政策委员会认为,如果延期与明确、有时限的过渡计划挂钩,则是适当的。2026年7月21日,联合国经济及社会理事会(ECOSOC)建议由联合国大会作出决定。
- 据报道的决定。联合国大会一致决定将尼泊尔和孟加拉国的准备期延长至2029年11月24日。
最不发达国家毕业会给服装关税带来哪些变化?
毕业不会改变服装的生产地或其HS编码;它改变的是适用哪种优惠安排,以及在欧盟服装需要满足哪项原产地规则。最不发达国家地位是联合国的分类,而一个国家退出该名单后会发生什么,由各进口国自己的优惠安排自行决定。
尼泊尔服装享有的免关税准入来自这些安排:欧盟的“除武器外全部免税”安排(EBA)、英国的发展中国家贸易计划(DCTS)、加拿大的最不发达国家税率(LDCT)以及日本的最不发达国家特惠。
尼泊尔服装在各个市场的关税会怎样变化?
尼泊尔在2029年11月24日之前仍属最不发达国家,因此最不发达国家优惠在此之前继续有效。此后,按各自公布的规则,欧盟、英国、加拿大和日本将继续给予最不发达国家水平的准入待遇,最长再延续三年。韩国的法令载明的固定日期比该日期早一天。美国本就不给予优惠,因此无优惠可失;阿联酋没有最不发达国家特惠;依据尼印贸易条约进入印度的免税途径继续有效。中国和澳大利亚尚未宣布任何过渡期,因此其0%关税可能在毕业时终止。
除另有说明外,税率均针对棉质针织T恤、Polo衫和卫衣(HS 6109.10、6105.10和6110.20)。
| 市场 | 目前(在尼泊尔仍属最不发达国家期间) | 毕业后的过渡期 | 此后预计 |
|---|---|---|---|
| 欧盟 | 依据EBA为0%(标准税率12%) | EBA继续三年,按新日期推算约至2032年11月;尚未见于欧盟文本 | 标准普惠制(目前为9.6%)或GSP+(0%),但仅适用于符合非最不发达国家原产地规则的服装;否则为12% |
| 英国 | 依据DCTS“全面优惠”级别为0%(标准税率12%) | 在“全面优惠”级别保留三年,按新日期至2032年11月前后 | “增强优惠”级别,0%,服装规则相同;级别由英国决定 |
| 加拿大 | 依据LDCT为0%(最惠国税率18%) | 再享受三年完整的LDCT待遇,按新日期至2032年11月前后;LDCT计划有效期至2034年12月31日 | 18%最惠国税率,因为普通优惠税率(General Preferential Tariff)不涵盖大部分服装 |
| 日本 | 0%最不发达国家优惠 | 日本通报最长三年的最不发达国家待遇;确切结束日期有待确认 | WTO税率:素色棉质T恤7.4%,印花T恤、Polo衫和卫衣10.9% |
| 美国 | 无优惠:棉质T恤16.5%,化纤T恤32% | 无需过渡 | 无变化 |
| 韩国 | 进口材料不超过FOB价格60%时为0%(基本税率13%) | 法令将尼泊尔列为适用国家,适用于截至2029年11月23日申报的货物,该日期是在预计2026年毕业时确定的;未找到更新信息 | 如优惠终止,基本税率13% |
| 中国 | 依据其对最不发达国家的零关税待遇为0%(最惠国税率6%),因此按新日期至2029年11月24日 | 未公布 | 6%最惠国税率(2026年税率),除非中国另有决定 |
| 印度 | 依据《尼泊尔–印度贸易条约》或SAFTA为0%,前提是满足原产地规则 | 条约不以最不发达国家地位为前提;SAFTA途径仅在尼泊尔仍属最不发达国家期间适用 | 条约途径继续有效;SAFTA的最不发达国家待遇结束 |
| 阿联酋 | 5%海合会关税;不存在最不发达国家优惠 | 不受影响 | 5%,不变 |
| 澳大利亚 | 符合50%工厂成本规则即为0%(一般税率5%) | 未找到已公布的过渡安排,因此2029年11月24日之后的准入情况有待确认 | 5%一般税率,除非澳大利亚另有决定 |
我们的关税状态页面跟踪这些条目并附上来源,会随各优惠安排公布决定而更新。
为什么毕业后欧盟的原产地规则会更严格?
对于最不发达国家,欧盟针对以面料缝制的针织服装的规则是“由面料制造”:在尼泊尔完成裁剪和缝制即可,无论面料在哪里织造。一旦EBA终止,尼泊尔将适用非最不发达国家规则,即“针织并缝制成衣(包括裁剪)”:面料也必须在该国织造(双重加工),具体还须依照欧盟的累积条款。
这带来了一个许多摘要都忽略的后果。GSP+将标准普惠制关税降至0%,但并不会恢复最不发达国家的原产地规则。EBA结束后,服装只有满足“针织及制成”规则,才能享受普惠制或GSP+税率。因此,对于过渡期结束后的欧盟货物:
| 服装所用面料为…… | 标准普惠制 | GSP+(如尼泊尔符合资格) |
|---|---|---|
| 在尼泊尔织造的面料,或来自区域累积伙伴国的合格面料 | 9.6% | 0% |
| 其他进口面料 | 12%(无优惠) | 12%(无优惠) |
新的欧盟普惠制条例(EU)2026/1395自2027年1月1日起适用;GSP+须经申请,授予实施一系列国际公约的脆弱低收入和中低收入国家,即使是现有的GSP+受惠国也必须重新申请。尼泊尔是否会申请并获得资格,目前尚不清楚。我们的单一加工与双重加工指南详细解释了相关规则和区域累积。
英国则走了相反的方向:自2026年1月1日起,其“增强优惠”级别采用与最不发达国家级别相同的单一加工服装规则,因此级别变动不应迫使您更换面料来源。但有一点需要注意:“增强优惠”级别适用于同时符合英国经济脆弱性标准的国家。否则,剩下的就是“标准优惠”级别,英国税则目前显示该级别下棉质T恤的税率为9.6%。级别由英国决定;对于不丹,英国曾提前公布级别变动。
以发货日期还是清关日期为准?
以海关申报日期为准。欧盟面向普惠制(GSP)进口商的指南指出,优惠必须在出口时出具原产地证明时存在,并且在海关接受放行进入自由流通的申报时同样存在。如果EBA在货物海运途中终止,即使持有有效的原产地声明,也无法给予优惠。
除非您的报关行另有确认,否则请假定英国和加拿大也是如此。从尼泊尔到欧洲的海运自出厂起约需6–8周。因此,请把每个截止日期视为清关截止日期并倒推:最后裁剪日期、最后出厂日期、最后开船日期,并为港口延误预留缓冲时间。
毕业日期变更后,过渡期日期会怎样变化?
按各优惠安排公布的规则,这些日期会相应推后。欧盟的三年、英国的三年和加拿大的三年都从毕业起计算,因此按新日期推算约至2032年11月。日本通报为毕业后最长三年,确切结束日期有待确认。这些日期是我们对各项现行规则的解读,并非任何优惠安排已公布的日期。
韩国的情况不同。其法令将尼泊尔列为适用国家,适用于截至2029年11月23日申报的货物。这是在预计2026年毕业时确定的日期。韩国法律规定毕业后继续保留最不发达国家优惠三年,因此在毕业日期调整后,韩国可能会更新该日期;我们未找到其已作更新的信息。
哪些情况我们尚不清楚?
我们尚不清楚任何优惠安排将因新日期作何调整,也尚未读到联合国决定本身。在有一手来源确认之前,请将以下各点视为尚无定论。
- 联合国文本。我们读到的是有关该决定的新闻报道,而不是证实此事的联合国页面。
- 欧盟日期。我们尚未看到欧盟文本载明约2032年11月这一日期。
- 英国、加拿大和日本的日期。三者均未根据新的毕业日期公布尼泊尔的结束日期。
- 韩国、中国和澳大利亚。我们未找到韩国进一步延期的信息、中国关于毕业后安排的官方声明,也未找到澳大利亚公布的过渡安排。
- GSP+和英国级别。尼泊尔是否申请并符合GSP+资格尚不清楚,尼泊尔的级别由英国决定。
进口商应如何为尼泊尔的最不发达国家毕业做好规划?
请按新日期规划,并分阶段推进;在各优惠安排确认之前,请将2032年的日期视为暂定。利用2029年11月之前的时间,记录每个款式的面料厂及其所在国家。在2031年之前确定您的欧盟方案。在2032年,安排最后一批过渡期货物在截止日期前完成清关,而不仅仅是在截止日期前开船。
- 现在至2029年11月:用好这段时间。在尼泊尔仍属最不发达国家期间,最不发达国家级别的税率继续适用。韩国的法令目前载明2029年11月23日,中国和澳大利亚未公布任何过渡安排,因此请对这三个市场单独规划。请为每个款式记录面料厂及其所在国家;之后做欧盟决策时会用到。
- 2031年之前:确定欧盟方案。针对每个核心款式比较三种选择:继续使用进口面料并按12%做预算,转向能够满足非最不发达国家规则的面料来源,或在各市场之间重新分配订单量。关注有关尼泊尔GSP+地位和英国级别的消息。
- 2032年:安排好最后几批货的时间。如果各优惠安排确认从新日期起算三年,请将欧盟、英国和加拿大过渡期内的最后几批货安排在结束日期之前完成清关,而不仅仅是在此之前开船。
- 全程:写入合同。分别报出享受和不享受优惠时的到岸总成本,并事先约定跨越结束日期的订单由谁承担关税变化。
本文为实用摘要,不构成法律意见。在作出承诺之前,请与您的报关行确认适用于您具体HS税号和市场的规则和税率。
我们的工厂如何为最不发达国家毕业做准备?
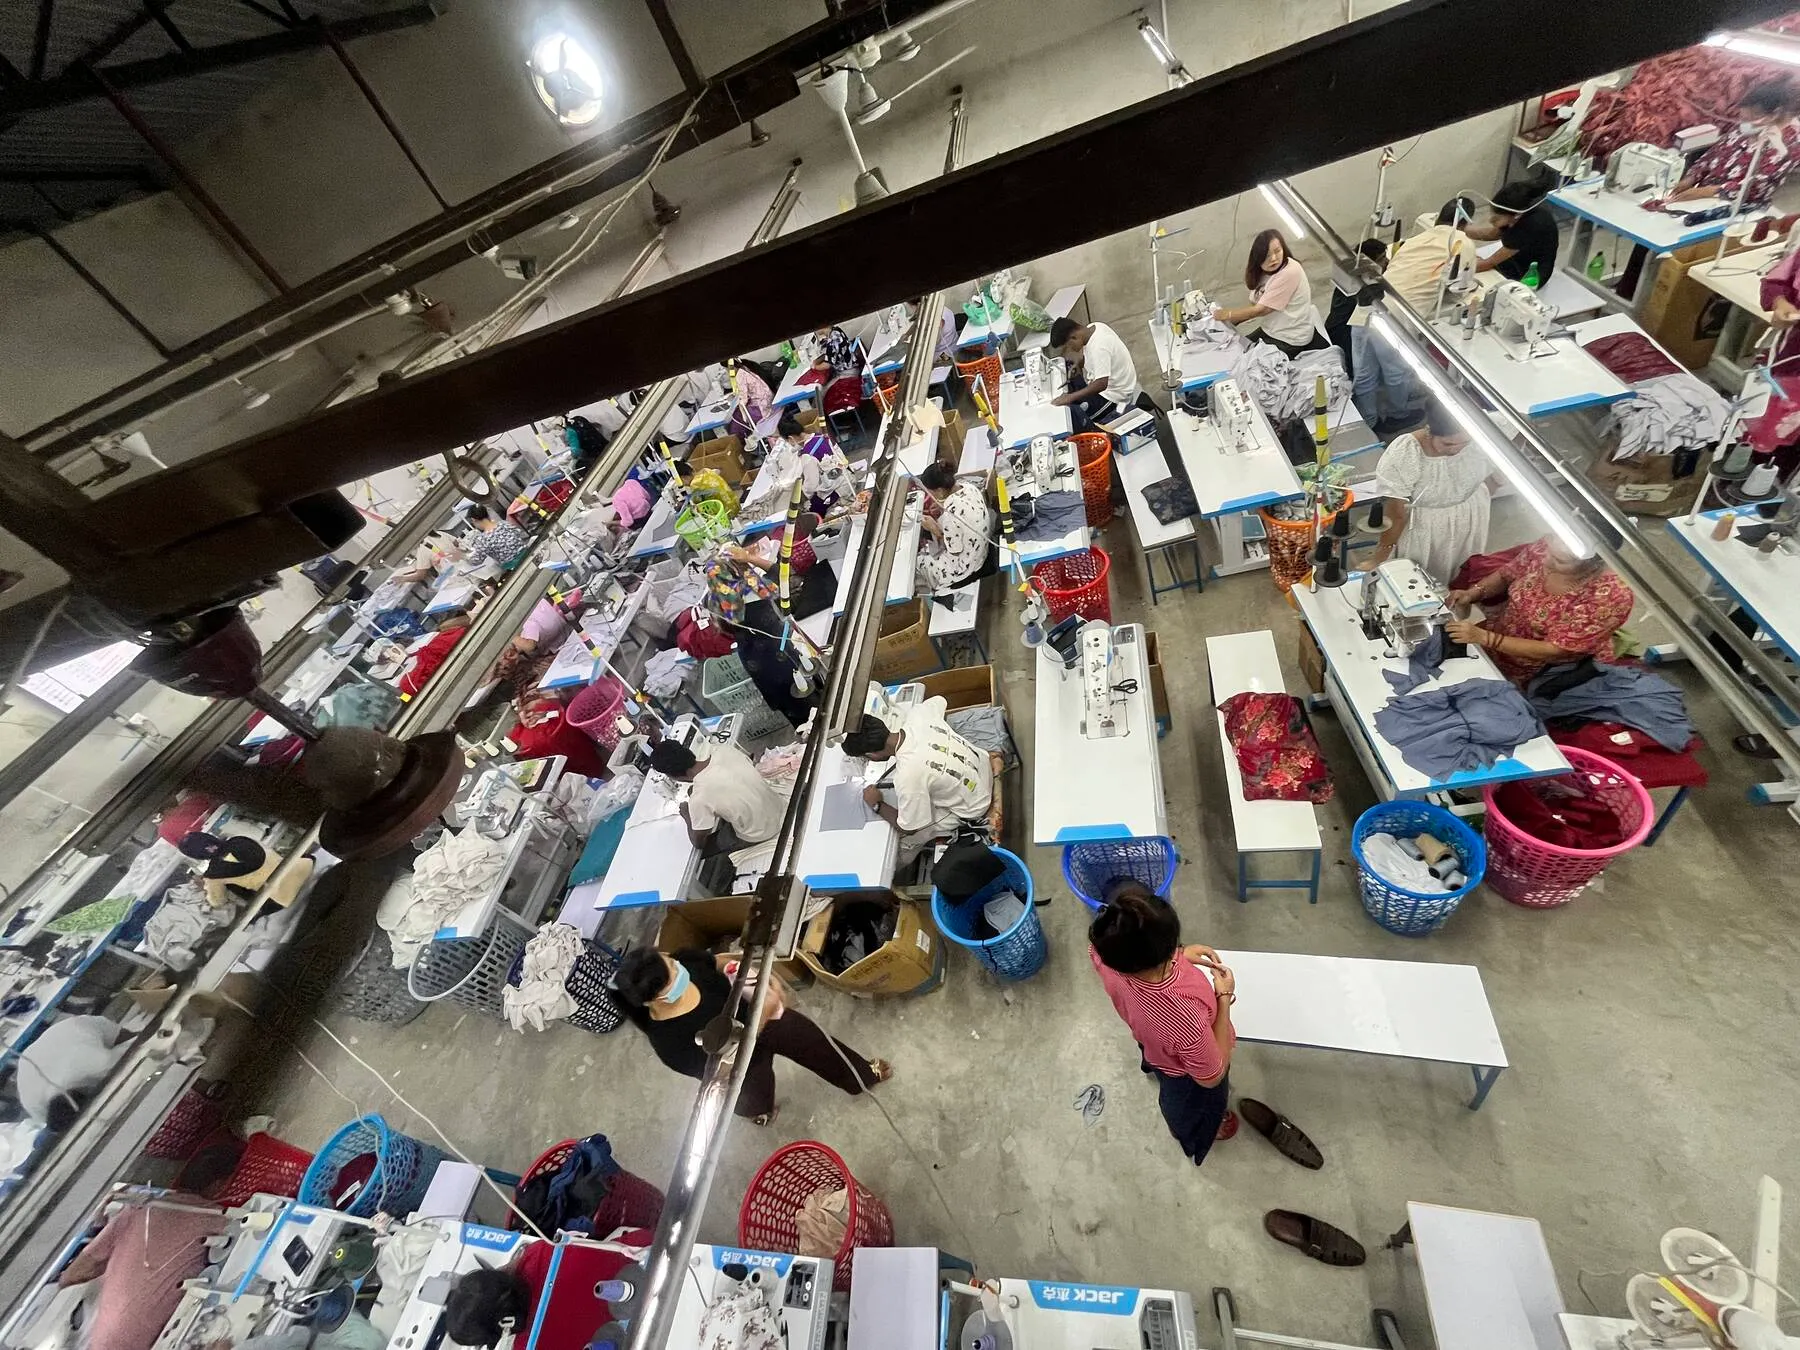
我们会在您下单前确认面料厂及其所在国家,因此每个款式的原产地状况无论现在还是过渡期之后都一清二楚。我们在尼泊尔Gaindakot进行裁剪和缝制,并按您的规格从成熟的面料厂采购面料:您可以选择我们的常用面料厂、OEKO-TEX认证面料,或由您指定的面料厂。
作为已注册REX的出口商,我们出具欧盟原产地声明,并提供英国、加拿大和日本的原产地文件。对于不依赖最不发达国家地位的关税杠杆,请参阅如何合法降低服装进口关税。告诉我们您的市场和款式,我们将对照这些日期为您规划订单计划。
常见问题
最不发达国家毕业后,尼泊尔服装在欧盟还能免关税吗?
英国买家会有什么变化吗?
如果货物在优惠结束前发运,但在结束后才到达,怎么办?
毕业日期变更后,过渡期日期也会顺延吗?
毕业对美国买家有影响吗?
关于作者
Santosh Rijal经营着Trishakti Apparel——一家出口针织服装工厂,由他的家族依托在尼泊尔时装行业三十年的积累建立。他立足于Gaindakot的工厂车间,撰写关于采购、关税和生产的文章。
LinkedIn ↗